共有名義の物件を貸し出す際の注意点!管理行為・変更行為の違いと「年数制限」
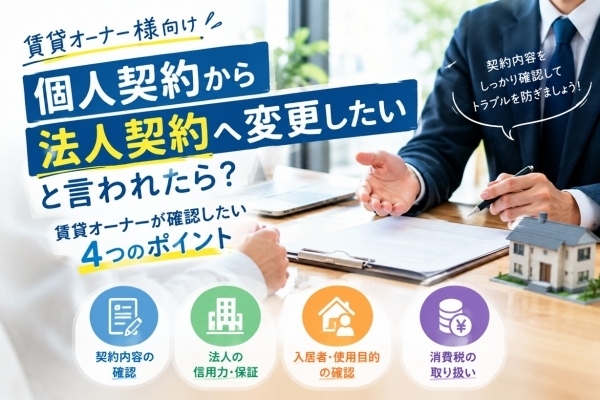
賃貸物件を所有していると、入居中の個人契約者から「勤務先の法人契約に変更したい」「会社名義に切り替えたい」と相談されることがあります。
一見すると契約者の名前を変更するだけに思えますが、実際には誰が賃借人になるのか、誰が賃料を支払うのか、誰が物件を使用するのかが変わる可能性があります。
国土交通省の賃貸住宅標準契約書でも、賃借権の譲渡や転貸については貸主の書面による承諾を必要とする形になっています。実際の契約では、現在の賃貸借契約書や特約を確認したうえで、貸主・借主双方で変更内容を明確にしておくことが重要です。
個人契約から法人契約へ変更する場合は、契約者が個人から法人に変わることで、家賃の支払い方法や保証の内容も変わることがあります。
法人の所在地、代表者、設立時期、事業内容などを確認し、必要に応じて法人の登記事項証明書などの提出を求めることも考えられます。
また、現在の連帯保証人や家賃保証会社との契約が、そのまま法人契約へ引き継げるとは限りません。契約者が変わることで保証契約の見直しが必要になる場合もあるため、保証内容を確認しておきたいところです。
法人契約では、会社が借り上げた住宅を社員が社宅として利用するケースがあります。
この場合、賃貸借契約上の借主は法人でも、実際に居住するのは法人の社員です。
そのため、契約変更の際には、入居者の氏名や入居人数、使用目的、入居者が変更になった場合の連絡方法などを確認しておくと、後々のトラブルを防ぎやすくなります。
また、法人が借りた物件を社員に使用させる場合でも、貸主と法人との契約で住宅として使用することが明らかであれば、住宅の貸付けとして消費税が非課税となる取扱いがあります。契約上の用途を明確にしておくことが大切です。
同じ「法人契約」でも、住宅として使用する場合と、事務所・店舗など事業用として使用する場合では、消費税の扱いが異なります。
住宅の貸付けは原則として非課税ですが、事務所など建物の貸付けによる家賃は課税対象です。店舗や事務所として使用する契約に変更する場合は、賃料の消費税、契約条件、用途変更について改めて確認する必要があります。
特に、これまで住宅として貸していた物件を法人の事務所として使用するケースでは、単純な契約者変更ではなく、使用目的そのものが変わる契約変更になる可能性があります。
個人契約から法人契約へ変更する場合は、口頭だけで済ませず、契約者、賃料、敷金・保証金、保証会社、連帯保証人、入居者、使用目的、契約期間など、変更される内容を明確にしておきましょう。
現在の契約を終了して法人と新たに契約するのか、契約変更の合意書を作成するのかについても、元の賃貸借契約の内容や変更事項を踏まえて整理する必要があります。
賃貸オーナーにとって法人契約は、契約条件や入居者管理、保証、税務上の取扱いまで確認する機会でもあります。「名義だけ変更する」と考えず、契約内容全体を確認してから手続きを進めることが、将来的なトラブルを防ぐポイントになります。