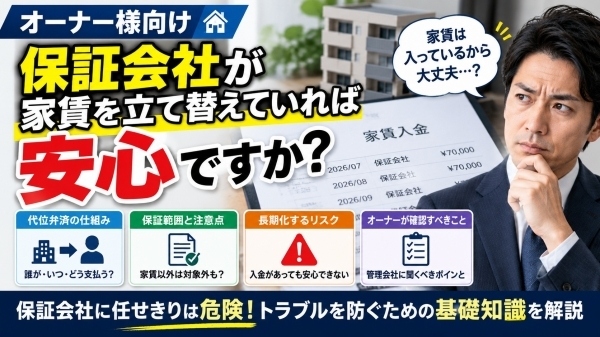
保証会社が家賃を立て替えていれば安心?オーナーが知っておきたい「代位弁済」と滞納
最近は、どのエリアでも「保証会社必須」の賃貸契約が当たり前になってきました。その一方で、賃貸オーナー様からはこんなご相談をよくいただきます。
結論から言うと、「保証会社=万能な保険」ではありません。
この記事では、家賃保証会社の仕組みから実務上の注意点まで、現場目線でわかりやすく解説します。
家賃保証会社は、入居者が家賃を払えなくなったときに、いったん保証会社がオーナーに家賃を立て替えてくれる仕組みです。
ここが重要なポイントです。家賃保証の内容は、保証会社や商品プランによって大きく違います。
これらが「どこまで」「何ヶ月分」「どのタイミングで」保証されるのかは、保証委託契約書や重要事項説明書の内容次第です。
実際には保証に上限があります。
多くの商品で「○ヶ月分まで」「明け渡しまで、ただし上限○ヶ月」など、保証期間や金額に上限が設定されています。長期の滞納や退去・明け渡しに時間がかかった場合、途中から保証が止まるケースもあり得ます。
保証会社のメインの役割は"毎月の家賃収入"を守ることです。
以下のような退去後に発生する費用は、そもそも保証対象外か、対象でも上限が小さいケースが多いです。
審査基準は保証会社によってまったく異なります。
特に「審査通過率の高さ」を売りにしている保証会社の場合、審査のハードルが低めになっていることもあります。そのため、管理会社は以下のような点も総合的に判断しています。
家賃滞納は「いつかは起こり得るリスク」です。保証会社を利用している場合の一般的な流れを確認しておきましょう。
支払期日を過ぎても入金が確認できない状態になります。
電話・メール・SMS・書面など、段階的に連絡します。「うっかり忘れ」の場合はここで解決することも多いです。
一定期間を過ぎても入金がない場合、保証会社へ立替申請を行います。
保証会社からオーナーへ立替分が入金されます(タイミングは商品ごとに異なる)。
保証会社が入居者に対して回収を行います。
契約解除・明け渡し、場合によっては弁護士対応・訴訟・強制執行などの法的手続きに進みます。
滞納発生から立替申請可能になるまでの期間、申請から実際の入金までの期間にタイムラグがあると、キャッシュフローが一時的に悪化することもあります。
契約書や保証委託契約書を見るとき、最低限ここだけは確認しておきましょう。
この部分は賃貸経営の資金繰りに直結します。
家賃保証会社は、賃貸オーナーにとって非常に心強いパートナーです。
大事なのは、**「保証会社さえ付けておけば何も考えなくていい」ではなく、「どこまで守ってくれるのかを理解した上で、賃貸経営全体のリスクを考える」**というスタンスです。
複数の仕組みでリスクを"薄く広く"分散するイメージが、結果として安定した賃貸経営につながります。
保証委託契約書や重要事項説明書に、必ず条件が記載されています。お手元に書類があれば、管理会社に一緒に確認してもらうのがおすすめです。
特に以下の3つを中心に見ていくと、内容が整理しやすくなります。
新規の入居募集から別の保証会社に切り替えるのは比較的スムーズですが、既存入居者の契約を途中から変更する場合は注意が必要です。
管理会社と事前に方針をすり合わせてから進めるのが安心です。
法律上はもちろん可能ですが、実務の観点では以下のようなリスクがあります。
最近は、連帯保証人+保証会社の併用や、「原則保証会社必須」とする賃貸オーナー様が増えています。
保証会社は、賃貸オーナーの家賃収入を守るための大切なパートナーです。
ただし、「どこまで保証してくれるのか」「どこから先はオーナーのリスクなのか」という線引きを知らずに「なんとなく安心」と思っていると、いざトラブルが起きたときのショックが大きくなってしまいます。
「うちは今、どんな条件で家賃保証を使っているんだろう?」と疑問が浮かんだオーナー様は、一度、管理会社に「一緒に契約内容を確認したい」と声をかけてみてください。
契約書の内容を"知っているかどうか"だけで、賃貸経営の安心感は大きく変わります。