賃貸経営
by エイブルBRUNO
賃貸経営の相続
税金・資産承継
お役立ちガイド
税金・資産承継
お役立ちガイド
賃貸経営「難しそう…」を
「なるほど!」に変える!!
相続・税金・対策の
モヤモヤ解消ガイド
賃貸物件の相続って、専門用語が多くて分かりづらい…。 そんな『モヤモヤ』をすっきり整理させるため 名義変更や相続税、家族信託、親族間トラブルなど、 物件オーナー様が悩みやすいポイントをわかりやすく解説!
不動産売却時にかかる税金とは?賃貸オーナーが知っておきたい計算方法と節税のポイント
投稿日:
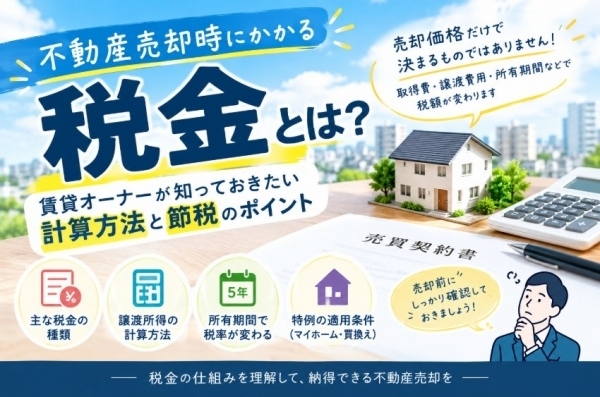
賃貸物件の売却を検討する際、売却価格や購入希望者の条件に目が向きがちですが、忘れてはいけないのが売却時にかかる税金です。長年所有してきた物件であっても、売却によって利益が出れば、所得税や住民税などが課税される場合があります。
また、不動産の売却にかかる税金は、売却価格だけで決まるものではありません。購入時の取得費や売却にかかった費用、所有期間などによって税額が変わります。売却後に手元に残る金額を正しく把握するためには、事前に税金の仕組みを理解しておくことが大切です。
今回は、賃貸オーナー様が不動産を売却する際に知っておきたい税金の種類や計算方法、活用できる可能性のある特例について解説します。
不動産を売却したときにかかる主な税金
個人が土地や建物を売却して利益が出た場合、主に所得税と住民税がかかります。また、売買契約書に貼付する印紙税など、売却に関連する税金もあります。
ただし、売却価格の全額に税金がかかるわけではありません。売却代金から取得費や譲渡費用などを差し引いて、課税対象となる譲渡所得を計算します。
譲渡所得の計算方法
不動産売却時の譲渡所得は、原則として次の計算式で求めます。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費とは、土地や建物を購入した際の代金、購入時の仲介手数料、設備費や改良費などです。ただし、建物については、所有期間中の減価償却費相当額を差し引いて計算します。
譲渡費用は、不動産を売却するために直接かかった費用です。代表的なものとして、売却時の仲介手数料、売主が負担した印紙税、売却に伴う立退料などが挙げられます。一方、通常の修繕費や固定資産税など、物件の維持・管理にかかった費用は、原則として譲渡費用には含まれません。
なお、購入時の契約書などが見つからず取得費が分からない場合は、売却価格の5%相当額を概算取得費として計算できる場合があります。ただし、実際の取得費が大きい場合には、概算取得費を使うことで課税対象額が増える可能性もあるため、購入時の資料をできる限り確認することが重要です。
所有期間によって税率が変わる
不動産売却時の税率は、売却した年の1月1日時点での所有期間によって異なります。
短期譲渡所得:所有期間が5年以下
長期譲渡所得:所有期間が5年を超える
一般的な税率は次のとおりです。
| 区分 | 所得税・復興特別所得税・住民税の合計税率 |
|---|---|
| 短期譲渡所得 | 39.63% |
| 長期譲渡所得 | 20.315% |
※上記は一般的な税率であり、適用される特例などによって異なる場合があります。
ここで注意したいのは、所有期間を売却日や契約日から単純に数えるわけではないという点です。例えば、購入から5年が経過していても、売却した年の1月1日時点で所有期間が5年以下であれば、短期譲渡所得に該当することがあります。
売却時期によって税率が変わる可能性があるため、売却を急いでいない場合は、所有期間を確認したうえで売却時期を検討することも大切です。
マイホームの3,000万円特別控除は賃貸物件にも使える?
居住用のマイホームを売却する場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、この特例は、原則として自分が住んでいる家屋や、以前住んでいた家屋などの居住用財産を対象とする制度です。賃貸用として所有しているマンションやアパート、貸家の売却に、マイホームの3,000万円特別控除をそのまま適用することはできません。
自宅として使用していた物件を売却する場合でも、居住していた時期や売却時期、親族への売却の有無など、細かな適用要件があります。賃貸に出していた期間がある物件などは、個別の状況に応じた確認が必要です。
賃貸オーナーが検討できる買換えの特例
賃貸経営を続けながら物件の入れ替えを検討している場合は、事業用資産の買換えの特例が適用できるか確認する方法もあります。
この特例は、一定の要件を満たす事業用不動産を売却し、対象となる資産に買い換えた場合などに、譲渡益に対する課税を将来に繰り延べられる制度です。
ただし、税金が免除される制度ではありません。対象となる資産や地域、取得時期、買換え後の事業利用などに要件があり、すべての賃貸物件の売却で利用できるわけではありません。制度の適用期限や要件も確認したうえで検討する必要があります。
売却前に税金と手取り額を確認しましょう
不動産の売却では、売却価格が高くても、取得費や譲渡費用、税金などを差し引くと、想定していたほど手元に資金が残らない場合があります。
売却を検討する際は、次の点を事前に整理しておきましょう。
購入時の売買契約書や取得費が分かる資料が残っているか
売却にかかる仲介手数料などの費用はいくらか
売却した年の1月1日時点で所有期間が何年になるか
買換えなどの特例を利用できる可能性があるか
借入金の残債や売却後の資金計画に問題がないか
また、売主が消費税の課税事業者である場合などは、建物の売却に消費税が関係することもあります。土地の譲渡は原則として消費税の非課税取引ですが、建物については売主の立場や取引内容によって扱いが異なります。
不動産売却時の税金は、物件の種類や所有状況、売却時期などによって変わります。売却を決めてから慌てて確認するのではなく、売却を検討し始めた段階で税理士などの専門家に相談し、税金を含めた手取り額を把握しておくことが、納得できる売却につながります。